Die Frage, die sich kaum jemand traut zu stellen
Notgroschen aufbauen oder investieren – das klingt nach einem Problem für Menschen, die am Ende des Monats noch Geld übrig haben. Die Realität für viele, die gerade einen Neustart wagen, sieht anders aus. Da sind Schulden. Da ist ein Konto, das am 25. schon wieder blank ist. Da sind Verpflichtungen, die sich nicht einfach wegdenken lassen. Und trotzdem steht irgendwann die Frage im Raum: Wie bringe ich meine Finanzen in eine Ordnung, die mich langfristig trägt?
Ich habe mich das selbst gefragt – mit Anfang 30, als ich noch keinen Plan hatte und das Geld einfach so durch die Finger lief. Heute, mit 56, sieht das anders aus: Eigentumswohnung abbezahlt, ETFs, Edelmetalle, ein bisschen Krypto. Aber der Weg dahin war nicht selbstverständlich, und er hat mit genau dieser Frage angefangen: Wo fange ich überhaupt an? Das hier ist kein Ratgeber für Gutverdiener. Das ist ein ehrlicher Blick auf die Reihenfolge – für alle, die irgendwo anfangen müssen. Auch wenn ganz unten.
Erst verstehen, wo du wirklich stehst
 Bevor du irgendetwas aufbaust, musst du wissen, was tatsächlich da ist. Nicht ungefähr. Wirklich. Das klingt selbstverständlich, ist es aber nicht. Ich habe jahrelang ein vages Gefühl von meiner Finanzlage gehabt, aber keine konkreten Zahlen. Das ist ein Unterschied wie Tag und Nacht.
Setz dich hin und schreib auf, was du jeden Monat reinbekommst – netto, nach allem. Dann schreib auf, was rausgeht: Miete, Strom, Versicherungen, Abos, Kredite, Lebensmittel, Tanken, alles. Nicht schätzen. Nachschauen. Kontoauszüge der letzten drei Monate lügen nicht. Was am Ende übrig bleibt – oder eben nicht übrig bleibt – ist deine Ausgangslage. Und nur von der aus ergibt alles weitere Sinn.
Wenn das Ergebnis ein Minus ist oder eine Null, ist das keine Schande. Es ist eine Information. Und Informationen kann man bearbeiten. Gefühle schlechter, Zahlen gut.
Wenn Schulden da sind – was dann?
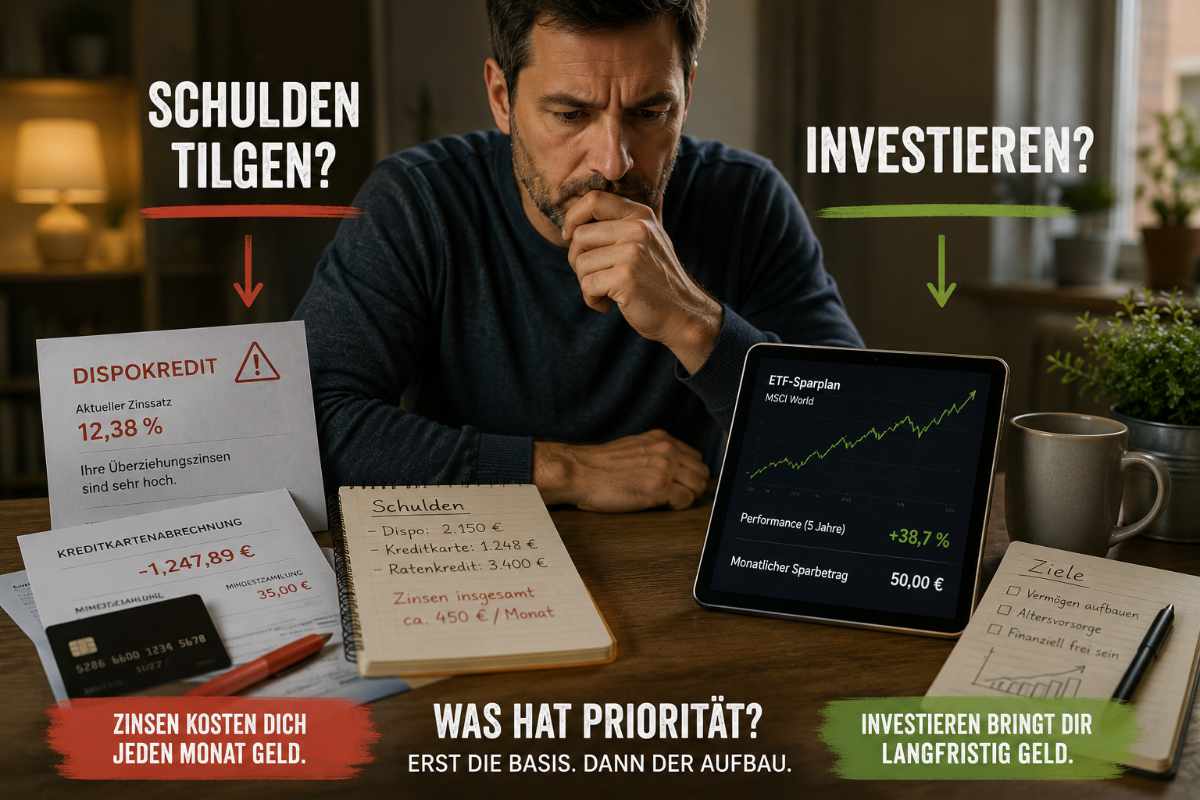 Schulden verändern die Reihenfolge. Das ist das erste, was man verstehen muss. Es macht wenig Sinn, 50 Euro im Monat in einen ETF zu stecken, wenn gleichzeitig ein Dispokredit mit 12 Prozent Zinsen läuft. Der Dispo frisst mehr, als der ETF bringt. Mathematisch verlierst du dabei jeden Monat Geld, auch wenn es sich irgendwie nach Fortschritt anfühlt.
Aber nicht alle Schulden sind gleich. Hier lohnt es sich, zu unterscheiden:
Teure Schulden sind alles mit hohen Zinsen: Dispokredit, Kreditkartenschulden, Ratenkäufe mit Zinsanteil, Kurzzeitkredite. Diese Schulden fressen aktiv dein Vermögen auf. Sie haben absolute Priorität. Bevor du einen Notgroschen aufbaust, bevor du investierst, bevor du irgendetwas anderes machst – diese Schulden müssen runter.
Günstige Schulden sind Kredite mit niedrigen Zinsen, etwa ein laufender Immobilienkredit unter drei Prozent oder ein Ausbildungsdarlehen mit Förderkonditionen. Die lässt du einfach laufen, zahle die Rate wie vereinbart, und kannst gleichzeitig anfangen, einen kleinen Puffer aufzubauen.
Ratenkredite im Mittelfeld – fünf bis acht Prozent – solltest du individuell betrachten. Wenn du die Möglichkeit hast, Sondertilgungen zu leisten, ist das oft sinnvoller als ein Sparkonto, das ein Prozent bringt. Wenn nicht, zahle weiter und baue parallel einen kleinen Puffer auf.
Wenn du mehrere teure Schulden hast, gibt es zwei bewährte Strategien. Die Schneeballmethode: Du tilgst zuerst die kleinste Schuld komplett, dann die nächste, und so weiter. Psychologisch sehr wirksam, weil du schnell erste Erfolge siehst. Die Lawinenmethode: Du tilgst zuerst die Schuld mit den höchsten Zinsen, egal wie hoch die Summe ist. Mathematisch effizienter, aber es dauert länger, bis sich etwas spürbar verändert. Welche besser zu dir passt, hängt davon ab, ob du eher die schnellen Erfolgserlebnisse brauchst oder gut mit langen Durststrecken umgehen kannst.
Notgroschen aufbauen – auch wenn gerade wenig da ist
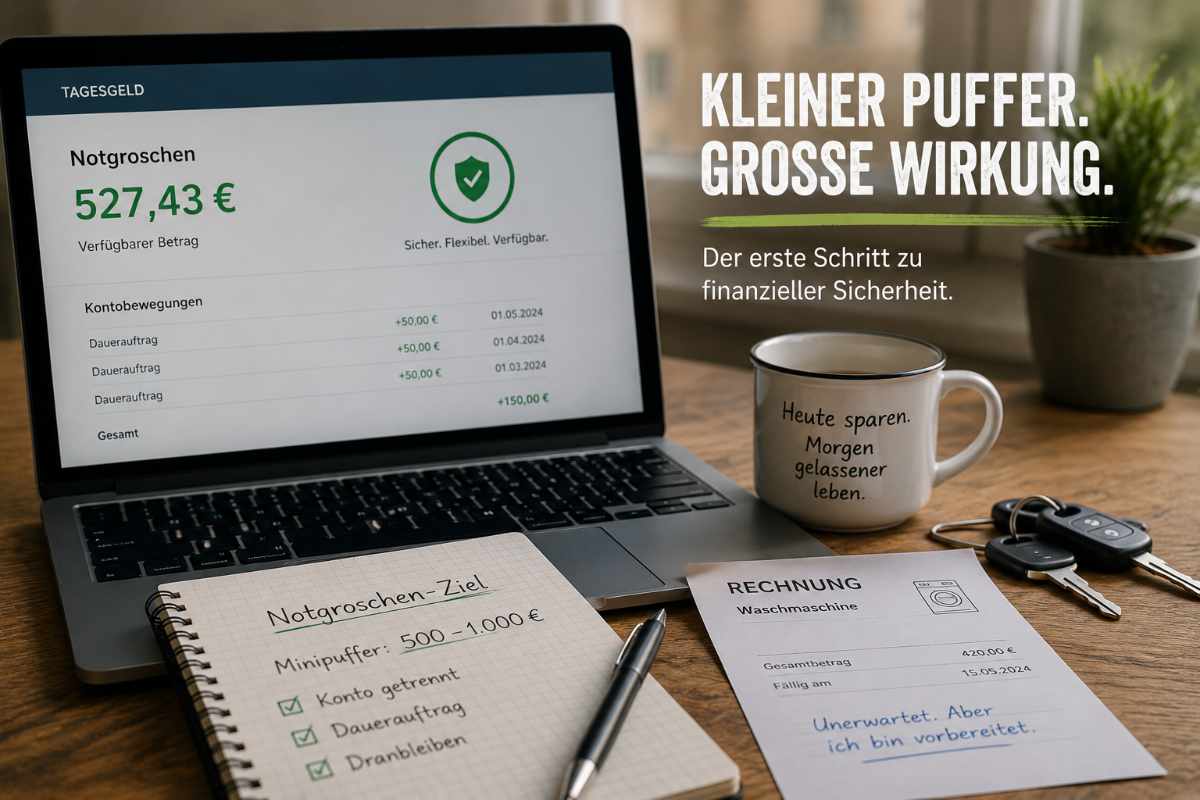 Notgroschen aufbauen ist das Fundament. Nicht weil es sich schön anhört, sondern weil ohne dieses Fundament jede Krise direkt in neue Schulden führt. Das Auto geht kaputt. Die Waschmaschine stirbt. Eine Zahnarztrechnung kommt. Wer keinen Puffer hat, greift zum Dispo oder zum Ratenkredit – und dreht die Spirale weiter.
Die klassische Empfehlung lautet: drei Nettogehälter als Notgroschen. Das sind bei einem Nettoeinkommen von 2.000 Euro runde 6.000 Euro. Für viele Menschen, die gerade neu anfangen, klingt das wie eine Zahl aus einem anderen Leben. Und das stimmt auch – in der Anfangsphase ist das nicht das Ziel.
Das Ziel am Anfang ist ein Minipuffer von 500 bis 1.000 Euro. Nicht mehr. Diese Summe schützt dich vor den kleinen Katastrophen des Alltags, ohne dass du Jahre darauf warten musst. Für jemanden mit 50 Euro übrig im Monat sind das zehn bis zwanzig Monate. Das ist realistisch. Das ist erreichbar.
Wo kommt dieses Geld her, wenn kaum etwas übrig bleibt? Hier sind ein paar ehrliche Wege, die ich selbst kenne:
Erstens: Ausgaben durchforsten. Nicht einmalig, sondern wirklich. Laufende Abonnements, die man vergessen hat. Versicherungen, die doppelt laufen oder überflüssig sind. Handy- oder Internetverträge, die sich seit Jahren nicht verändert haben, obwohl es Besseres gibt. Ich habe bei mir selbst Ausgaben gefunden, die ich schlicht nicht mehr auf dem Schirm hatte. Zusammen waren das keine riesige Summe, aber 30 bis 50 Euro im Monat, die plötzlich frei waren.
Zweitens: Dinge verkaufen. Haushalt auflösen, Keller räumen, Ebay Kleinanzeigen. Was du nicht mehr brauchst, bindet kein Kapital – es bringt welches. Das ist kein Wundermittel, aber ein schneller Einstieg in einen ersten kleinen Puffer.
Drittens: Automatisieren. Sobald du einen kleinen Betrag identifiziert hast, den du zurücklegen kannst – auch wenn es nur 20 Euro sind – richtest du einen Dauerauftrag ein, der am ersten des Monats automatisch auf ein separates Konto überweist. Nicht auf das Girokonto. Ein eigenes Tagesgeldkonto, nur für den Notgroschen. Was du nicht siehst, gibst du nicht aus.
Was ist mit Staatshilfen und Schuldenberatung?
Wenn die Schulden so hoch sind, dass du selbst keinen Ausweg siehst – wenn Inkasso-Briefe kommen, wenn du Zahlungen eingestellt hast, wenn der Überblick komplett fehlt – dann ist der erste Schritt nicht ein Sparplan. Dann ist der erste Schritt eine kostenlose Schuldnerberatung. In Deutschland gibt es diese Beratung über die Caritas, den Paritätischen Wohlfahrtsverband, die AWO und kommunale Schuldnerberatungsstellen. Die Beratung ist kostenlos, vertraulich und ohne Vorwurf. Ich sage das, weil viele Menschen den Schritt nicht machen, weil sie sich schämen. Das Schweigen macht es schlimmer, nicht besser. Das gilt für psychische Belastung genauso wie für finanzielle.
Wer Bürgergeld bezieht oder einen niedrigen Verdienst hat, hat außerdem Anspruch auf bestimmte staatliche Unterstützungen, die oft nicht abgerufen werden: Wohngeld, Kinderzuschlag, Bildungs- und Teilhabepaket. Es lohnt sich, das bei der zuständigen Behörde oder beim Sozialverband VdK prüfen zu lassen. Kein Almosen, sondern Ansprüche, für die eingezahlt wurde.
Die richtige Reihenfolge – konkret und ohne Ausweichen
Wenn ich jetzt zusammenfasse, was ich aus eigener Erfahrung und aus dem, was ich verstanden habe, für sinnvoll halte, dann sieht die Reihenfolge so aus:
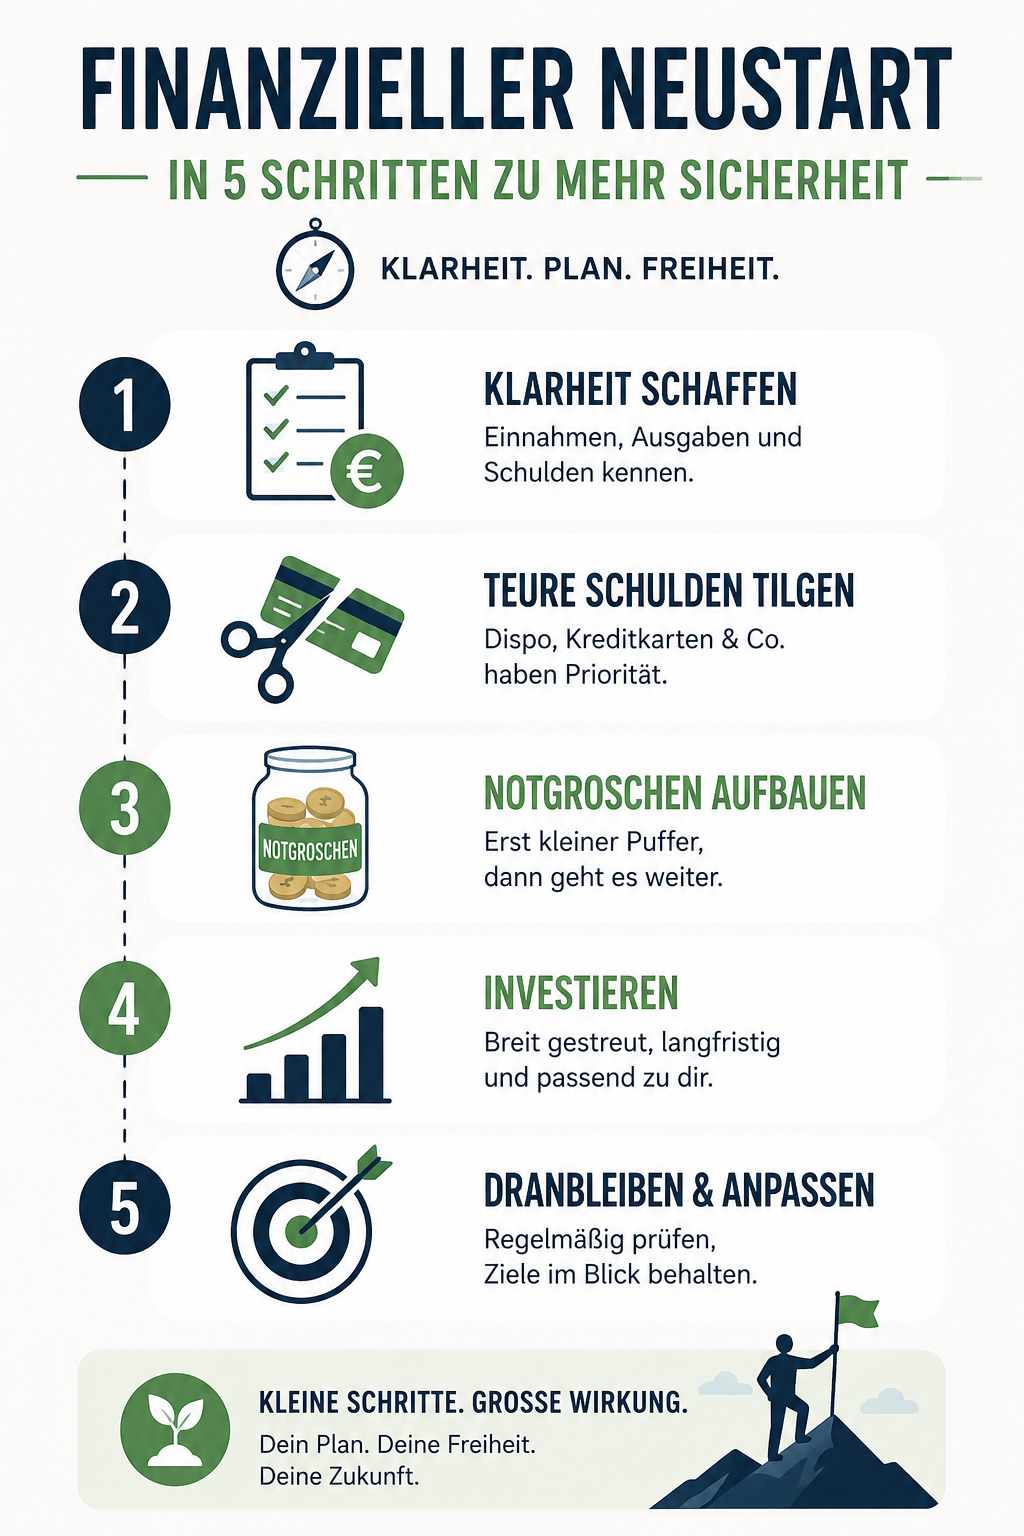 Schritt 1: Klarheit schaffen. Einnahmen und Ausgaben aufschreiben. Alle Schulden auflisten mit Höhe, Zinssatz und monatlicher Rate. Erst wenn du die Gesamtlage kennst, kannst du priorisieren.
Schritt 2: Teure Schulden zuerst. Dispo, Kreditkartenschulden, teure Ratenkredite. Jeden Euro, der übrig bleibt, in die Tilgung. Kein Investieren, kein größerer Aufbau – erst wenn das weg ist.
Schritt 3: Kleinen Notgroschen aufbauen. Parallel zur Schuldentilgung oder direkt danach: 500 bis 1.000 Euro auf ein separates Konto. Dieser Puffer verhindert, dass du bei der nächsten unerwarteten Ausgabe wieder in den Dispo gehst.
Schritt 4: Schulden weiter abbauen. Wenn der Minipuffer steht, wieder auf die Tilgung konzentrieren. Mittlere Zinsen, längere Laufzeiten – weiter tilgen, Sonderzahlungen nutzen wo möglich.
Schritt 5: Notgroschen auf drei Monatsgehälter ausbauen. Wenn die teuren Schulden weg sind und nur noch günstige laufen oder gar keine mehr, baust du den Notgroschen auf die volle Größe aus. Tagesgeldkonto, kein Festgeld – das Geld muss jederzeit verfügbar sein.
Schritt 6: Erst dann investieren. ETFs, Altersvorsorge, Vermögensaufbau. Nicht früher. Mit einem soliden Fundament macht investieren Sinn. Ohne dieses Fundament ist es Glücksspiel mit dem Geld, das du nicht hast.
Was wenn ich über 50 bin und noch nicht angefangen habe?
 Hier kann ich aus eigener Erfahrung reden – und die ist ehrlicher als jeder Ratgeber. Mit Anfang 30 hatte ich keinen blassen Schimmer von Finanzen. Geld kam rein, Geld ging raus, irgendwie hat es immer gereicht. Einen Plan hatte ich nicht. Keine Strategie, keine Rücklagen, kein Bewusstsein dafür, was ich eigentlich mit dem Geld machen sollte, das ich verdiente.
Irgendwann, so Mitte 30, hat sich das geändert. Nicht durch einen großen Moment der Erleuchtung, sondern weil ich gemerkt habe, dass das so nicht funktioniert. Ich habe angefangen, mich damit auseinanderzusetzen. Zuerst eine Eigentumswohnung gekauft – das war damals mein erster bewusster finanzieller Schritt. Die ist seit einigen Jahren abbezahlt. Parallel habe ich begonnen, breit zu diversifizieren: ETFs als Kern, dazu Edelmetalle als Absicherung, ein kleinerer Anteil Krypto als spekulativer Baustein. Kein Zocker-Portfolio, aber auch kein reines Sparkonto.
Das Ergebnis davon ist, dass ich heute, mit 56, die Freiheit habe, alles hinzuschmeißen und neu anzufangen. Nicht weil ich reich bin – das bin ich nicht. Aber weil ich über zwanzig Jahre konsequent aufgebaut habe, was ich mit Anfang 30 noch nicht mal kannte. Genau das ist der Punkt: Es ist nie zu spät, aber je früher du anfängst, desto mehr Optionen hast du später.
Was sich ändert ab 50: Du solltest weniger riskant investieren als jemand mit dreißig Jahren vor sich. Mehr Sicherheit im Portfolio, kürzere Anlagehorizonte bedenken, Renteneintrittsalter und gesetzliche Rente realistisch einkalkulieren. Und vor allem: keine Hektik. Wer mit Mitte 50 plötzlich alles in riskante Einzelaktien steckt, weil er die verlorene Zeit aufholen will, macht es meistens schlimmer. Wer aber jetzt anfängt, solide und diszipliniert, hat noch deutlich mehr Zeit als er denkt.
Notgroschen aufbauen ist kein Luxus – es ist Überlebensstrategie
Ich höre manchmal den Satz: „Ich kann mir das nicht leisten, Geld zur Seite zu legen.“ Ich verstehe, was damit gemeint ist. Aber meistens stimmt es nicht ganz. Die meisten Menschen können sich nicht leisten, es nicht zu tun. Ohne Puffer ist jede unerwartete Ausgabe eine Krise. Mit Puffer ist sie ein Ärgernis.
Notgroschen aufbauen ist kein Thema für Menschen, die schon alles im Griff haben. Es ist genau das Gegenteil: Es ist der erste Schritt für alle, die irgendwo anfangen müssen. Egal ob mit Schulden, mit wenig Einkommen, mit Mitte 50 oder mit einem Leben, das gerade in Stücke gebrochen ist.
Wie ich meinen eigenen finanziellen Neustart angegangen bin und was sich dabei verändert hat, habe ich in Finanzen neu ordnen aufgeschrieben. Und wer wissen will, wie viel Geld man für einen kompletten Neustart im Leben realistisch braucht, findet das in diesem Artikel über die echten Kosten eines Neustarts.
Fang an. Auch wenn es klein ist. Besonders dann.