Die Frage die niemand wirklich beantwortet
Finanzielle Unabhängigkeit – das ist eines der meistgesuchten Konzepte wenn es um Geld geht. Jeder redet darüber, fast niemand definiert es für sich selbst. Die meisten Artikel die du dazu findest, reden über Zahlen. Über Sparpläne, Entnahmeraten, Millionenportfolios. Aber kaum einer stellt die eigentlich entscheidende Frage: Ab wann ist genug Geld genug?
Ich habe fast 40 Jahre im öffentlichen Dienst gearbeitet. Ich habe investiert, eine Wohnung abbezahlt, ein Portfolio aufgebaut. Und trotzdem hat mich diese Frage lange beschäftigt – nicht weil zu wenig da war, sondern weil ich nicht wusste wann ich aufhören soll, mehr zu wollen. Das ist keine Frage der Mathematik. Das ist eine Frage der Psychologie.
Was FIRE verspricht – und warum es für die meisten eine Fantasie ist
 FIRE steht für Financial Independence, Retire Early. Die Idee: so viel sparen und investieren dass du von den Erträgen leben kannst, möglichst früh, möglichst dauerhaft. In der Theorie elegant. In der Praxis ein Konzept das vor allem für Menschen funktioniert, die mit Anfang 20 damit anfangen, ein überdurchschnittliches Einkommen haben und keine größeren Lebensbrüche erleben.
Wer mit Mitte 40 oder 50 anfängt sich ernsthaft mit finanzieller Unabhängigkeit zu beschäftigen, wird nicht mit 55 in Rente gehen. Das ist keine Niederlage – das ist Realität. Und wenn man diese Realität akzeptiert, wird der Blick klarer. Die Frage ist dann nicht mehr „wie komme ich so früh wie möglich raus“, sondern „wie viel brauche ich wirklich um das Leben zu führen das ich führen will.“
Das ist eine viel nützlichere Frage.
Die psychologische Falle: genug fühlt sich nie genug an
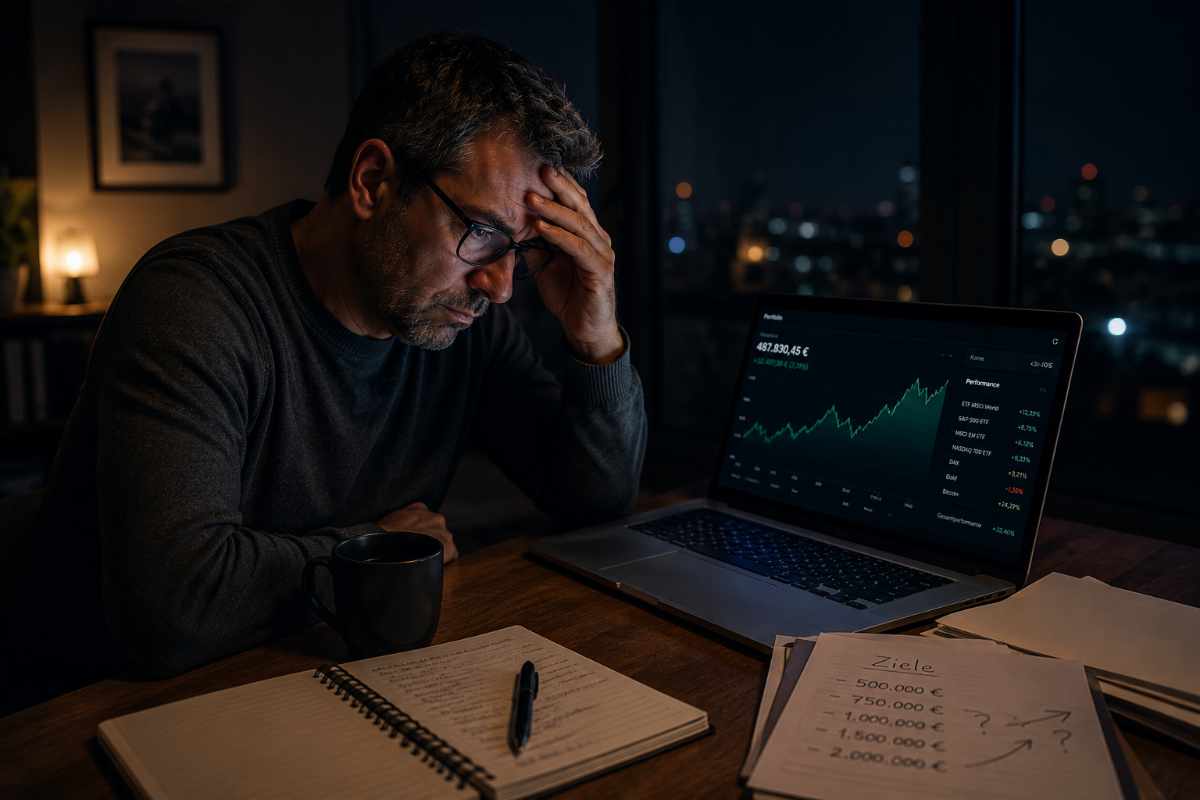 Es gibt ein Phänomen das ich bei mir selbst beobachtet habe – und das ich bei vielen anderen erkenne. Du setzt dir ein finanzielles Ziel. Du erreichst es. Und dann verschiebst du das Ziel nach oben. Nicht weil du mehr brauchst, sondern weil das Erreichen nicht das Gefühl gebracht hat das du erwartet hattest.
Das hat nichts mit Gier zu tun. Es hat mit Angst zu tun. Angst vor Krankheit, vor unvorhergesehenen Ausgaben, vor dem Moment in dem das Geld plötzlich nicht mehr reicht. Diese Angst lässt sich mit mehr Geld nicht vollständig auflösen – sie verlagert sich nur. Wer 100.000 Euro hat, sorgt sich ab wann er 200.000 braucht. Wer 500.000 hat, fragt sich ob eine Million nicht sicherer wäre.
Finanzielle Unabhängigkeit ist deshalb kein Kontostand. Sie ist ein Zustand in dem du aufgehört hast, Geld als Schutzwall gegen alle möglichen Katastrophen zu behandeln. Das klingt einfach. Ist es aber nicht.
Die Pension als Fundament – was sich dadurch verändert
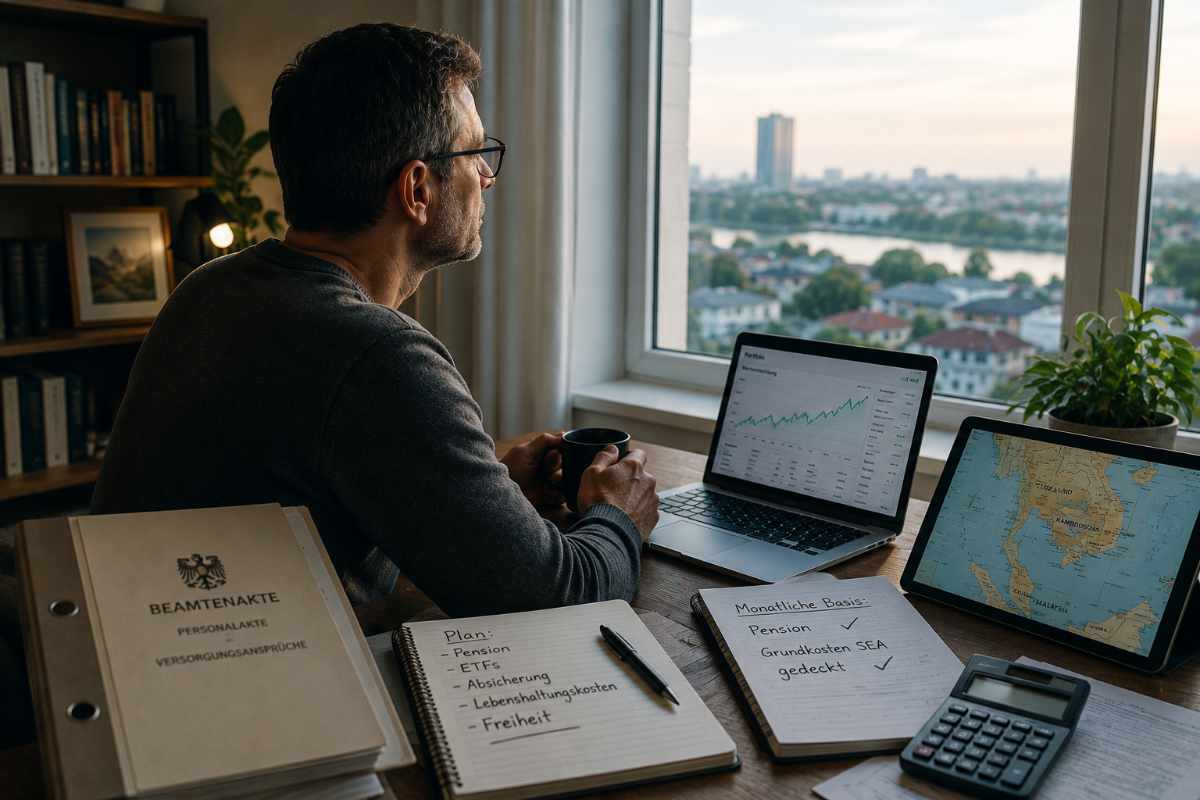 Ich bin Beamter. Fast 40 Dienstjahre. Das bedeutet: ich habe eine Pension die kommt, egal was passiert. Keine Börsenschwankung, kein Marktcrash, keine politische Entscheidung nimmt mir das weg. Das ist ein Fundament das sich fundamental von der Situation eines Angestellten oder Selbstständigen unterscheidet – und das ich lange nicht ausreichend gewürdigt habe.
Ich arbeite gerade an einer Frühpension. Was dann monatlich kommt, liegt knapp unter dem was ich bei einem regulären Renteneintritt mit 62 bekäme – aber es reicht. Nicht für ein Leben in München oder Hamburg. Aber für ein Leben in Südostasien, wo die Lebenshaltungskosten einen Bruchteil dessen betragen was in Deutschland normal ist, ist es deutlich mehr als genug. Die Pension deckt meine Grundkosten in Südostasien mit deutlich Luft nach oben.
Das hat meine Definition von finanzieller Unabhängigkeit grundlegend verändert. Ich brauche kein Portfolio das mich komplett trägt. Ich brauche ein Portfolio das die Pension ergänzt, Puffer schafft und mir erlaubt ohne Angst zu leben. Das ist ein völlig anderer Ansatz als FIRE – und für jemanden mit einem Versorgungsanspruch aus dem öffentlichen Dienst der deutlich realistischere Weg zur finanziellen Unabhängigkeit.
Was mein „genug“ konkret bedeutet
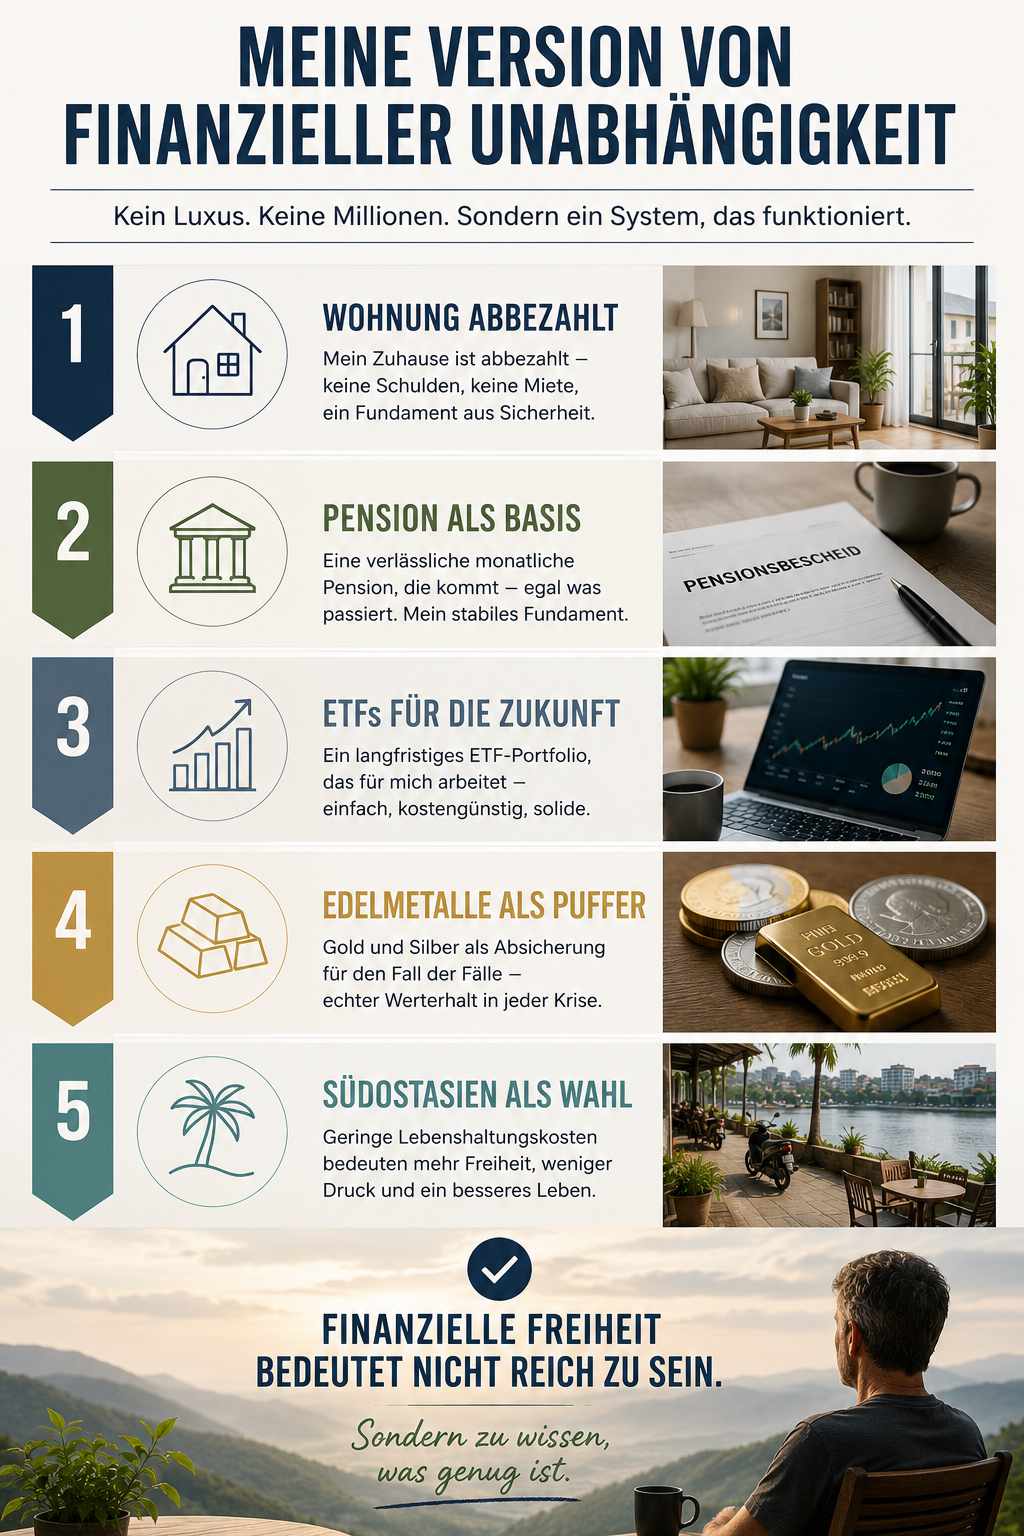
Wohnung abbezahlt – check. ETFs die laufen und sich nicht täglich anfassen lassen müssen – check. Edelmetalle als Absicherung für den Fall der Fälle – check. Ein kleiner Krypto-Anteil für den spekulativen Teil des Portfolios, bewusst begrenzt – check. Und eine Pension die als verlässliche monatliche Basis funktioniert, unabhängig davon was die Märkte machen.
Das ist mein genug – und damit meine Version von finanzieller Unabhängigkeit. Keine Millionen. Kein vierstelliges passives Einkommen aus Dividenden. Kein Hochglanz-FIRE-Portfolio aus dem Finanzblog-Universum. Sondern ein System das funktioniert, das ich verstehe, und das mir nachts keinen Schlaf kostet.
Dazu kommt: in Südostasien brauche ich schlicht weniger. Miete, Essen, Transport, Gesundheit – das alles kostet dort einen Bruchteil dessen was in Deutschland fällig wäre. Was ich in Deutschland als „gerade so ausreichend“ empfunden hätte, ist dort echte Freiheit. Das ist keine Armutsstrategie – das ist bewusste Entscheidung über den Ort des Lebens als Teil der finanziellen Gleichung.
Finanzielle Unabhängigkeit hat nichts mit einer Zahl zu tun
 Ich kenne Menschen mit deutlich mehr Vermögen als ich, die schlechter schlafen. Die jede Marktkorrektur als persönlichen Angriff empfinden. Die ihren Lebensstandard nicht senken könnten, selbst wenn sie es wollten, weil er längst Teil ihrer Identität geworden ist.
Finanzielle Unabhängigkeit – das echte, nicht die aus dem Finanzblog – hat nichts mit dem Kontostand zu tun. Sie hat damit zu tun, ob du weißt was du brauchst. Ob du dein Leben so eingerichtet hast dass das was reinkommt mehr ist als das was rausgeht. Und ob du in der Lage bist, mit dem was du hast zufrieden zu sein – nicht weil du aufgegeben hast, sondern weil du verstanden hast was dir wirklich wichtig ist.
Das klingt nach Selbsthilfe-Buch. Ich weiß. Aber es ist das Einzige das ich nach fast 40 Jahren im Beruf, nach dem Aufbau eines Portfolios, nach dem Abbezahlen einer Wohnung und nach dem Entschluss, das alles zurückzulassen, als wahr empfinde.
Finanzielle Unabhängigkeit – Was ist dein genug?
Ich stelle dir diese Frage nicht um dir eine Antwort zu geben. Ich stelle sie weil ich weiß dass die meisten Menschen, die über Geld nachdenken, nie bei ihr ankommen. Sie rechnen, sparen, optimieren – aber sie fragen sich nie wofür eigentlich. Für welches Leben. Ab wann es reicht.
Wenn du wissen willst wie ich meinen finanziellen Neustart konkret angegangen bin – von der Frage ob man erst den Notgroschen aufbaut oder gleich investiert bis hin zur Frage was man mit Schulden macht – habe ich das in diesem Artikel über die richtige Reihenfolge beim finanziellen Neustart aufgeschrieben. Und wer wissen will was das Leben in Kambodscha wirklich kostet, findet das in meinem Erfahrungsbericht über das Auswandern nach Kambodscha.
Finanzielle Unabhängigkeit beginnt nicht mit dem ersten ETF-Sparplan. Sie beginnt mit der Antwort auf eine einzige Frage: Was ist genug?